

作者:杭吉干细胞科技 医学编辑团队
- 内容声明:本文基于工业和信息化部等十部门联合印发的《医药工业发展“十五五”规划》(工信部联规〔2026〕210号)及官方政策解读撰写,仅供科普参考,不构成任何投资或产业决策建议
- 利益相关声明:杭吉干细胞科技与本文提及的任何机构无商业合作或利益关联
核心速读:2026年9月18日,工业和信息化部等十部门联合印发 《医药工业发展“十五五”规划》 。规划提出,到2030年,生物医药研发应用稳居世界前列,生物医药产业加速成为国家新兴支柱产业。
在细胞与基因治疗(CGT)领域,规划不再笼统表述“支持发展” ,而是直接点名几条下一代技术路线:通用型CAR-T、体内基因编辑CAR-T、iPSC治疗产品,以及AAV载体和LNP递送系统。核心信号:①iPSC不仅被列入“重点创新产品”,更在“重点前沿技术”中被明确置于 “技术转化阶段” ;②工程化放大被提到前所未有的位置——CAR-T扩增、全封闭自动化细胞处理、外泌体递送等工艺被逐一点名;③罕见病成为CGT重点应用方向,血友病、渐冻症、戈谢病等被明确列出。从技术研发到工程制造、临床转化、规模生产、价格支付,一条完整的产业链闭环正在被政策逐段补齐。
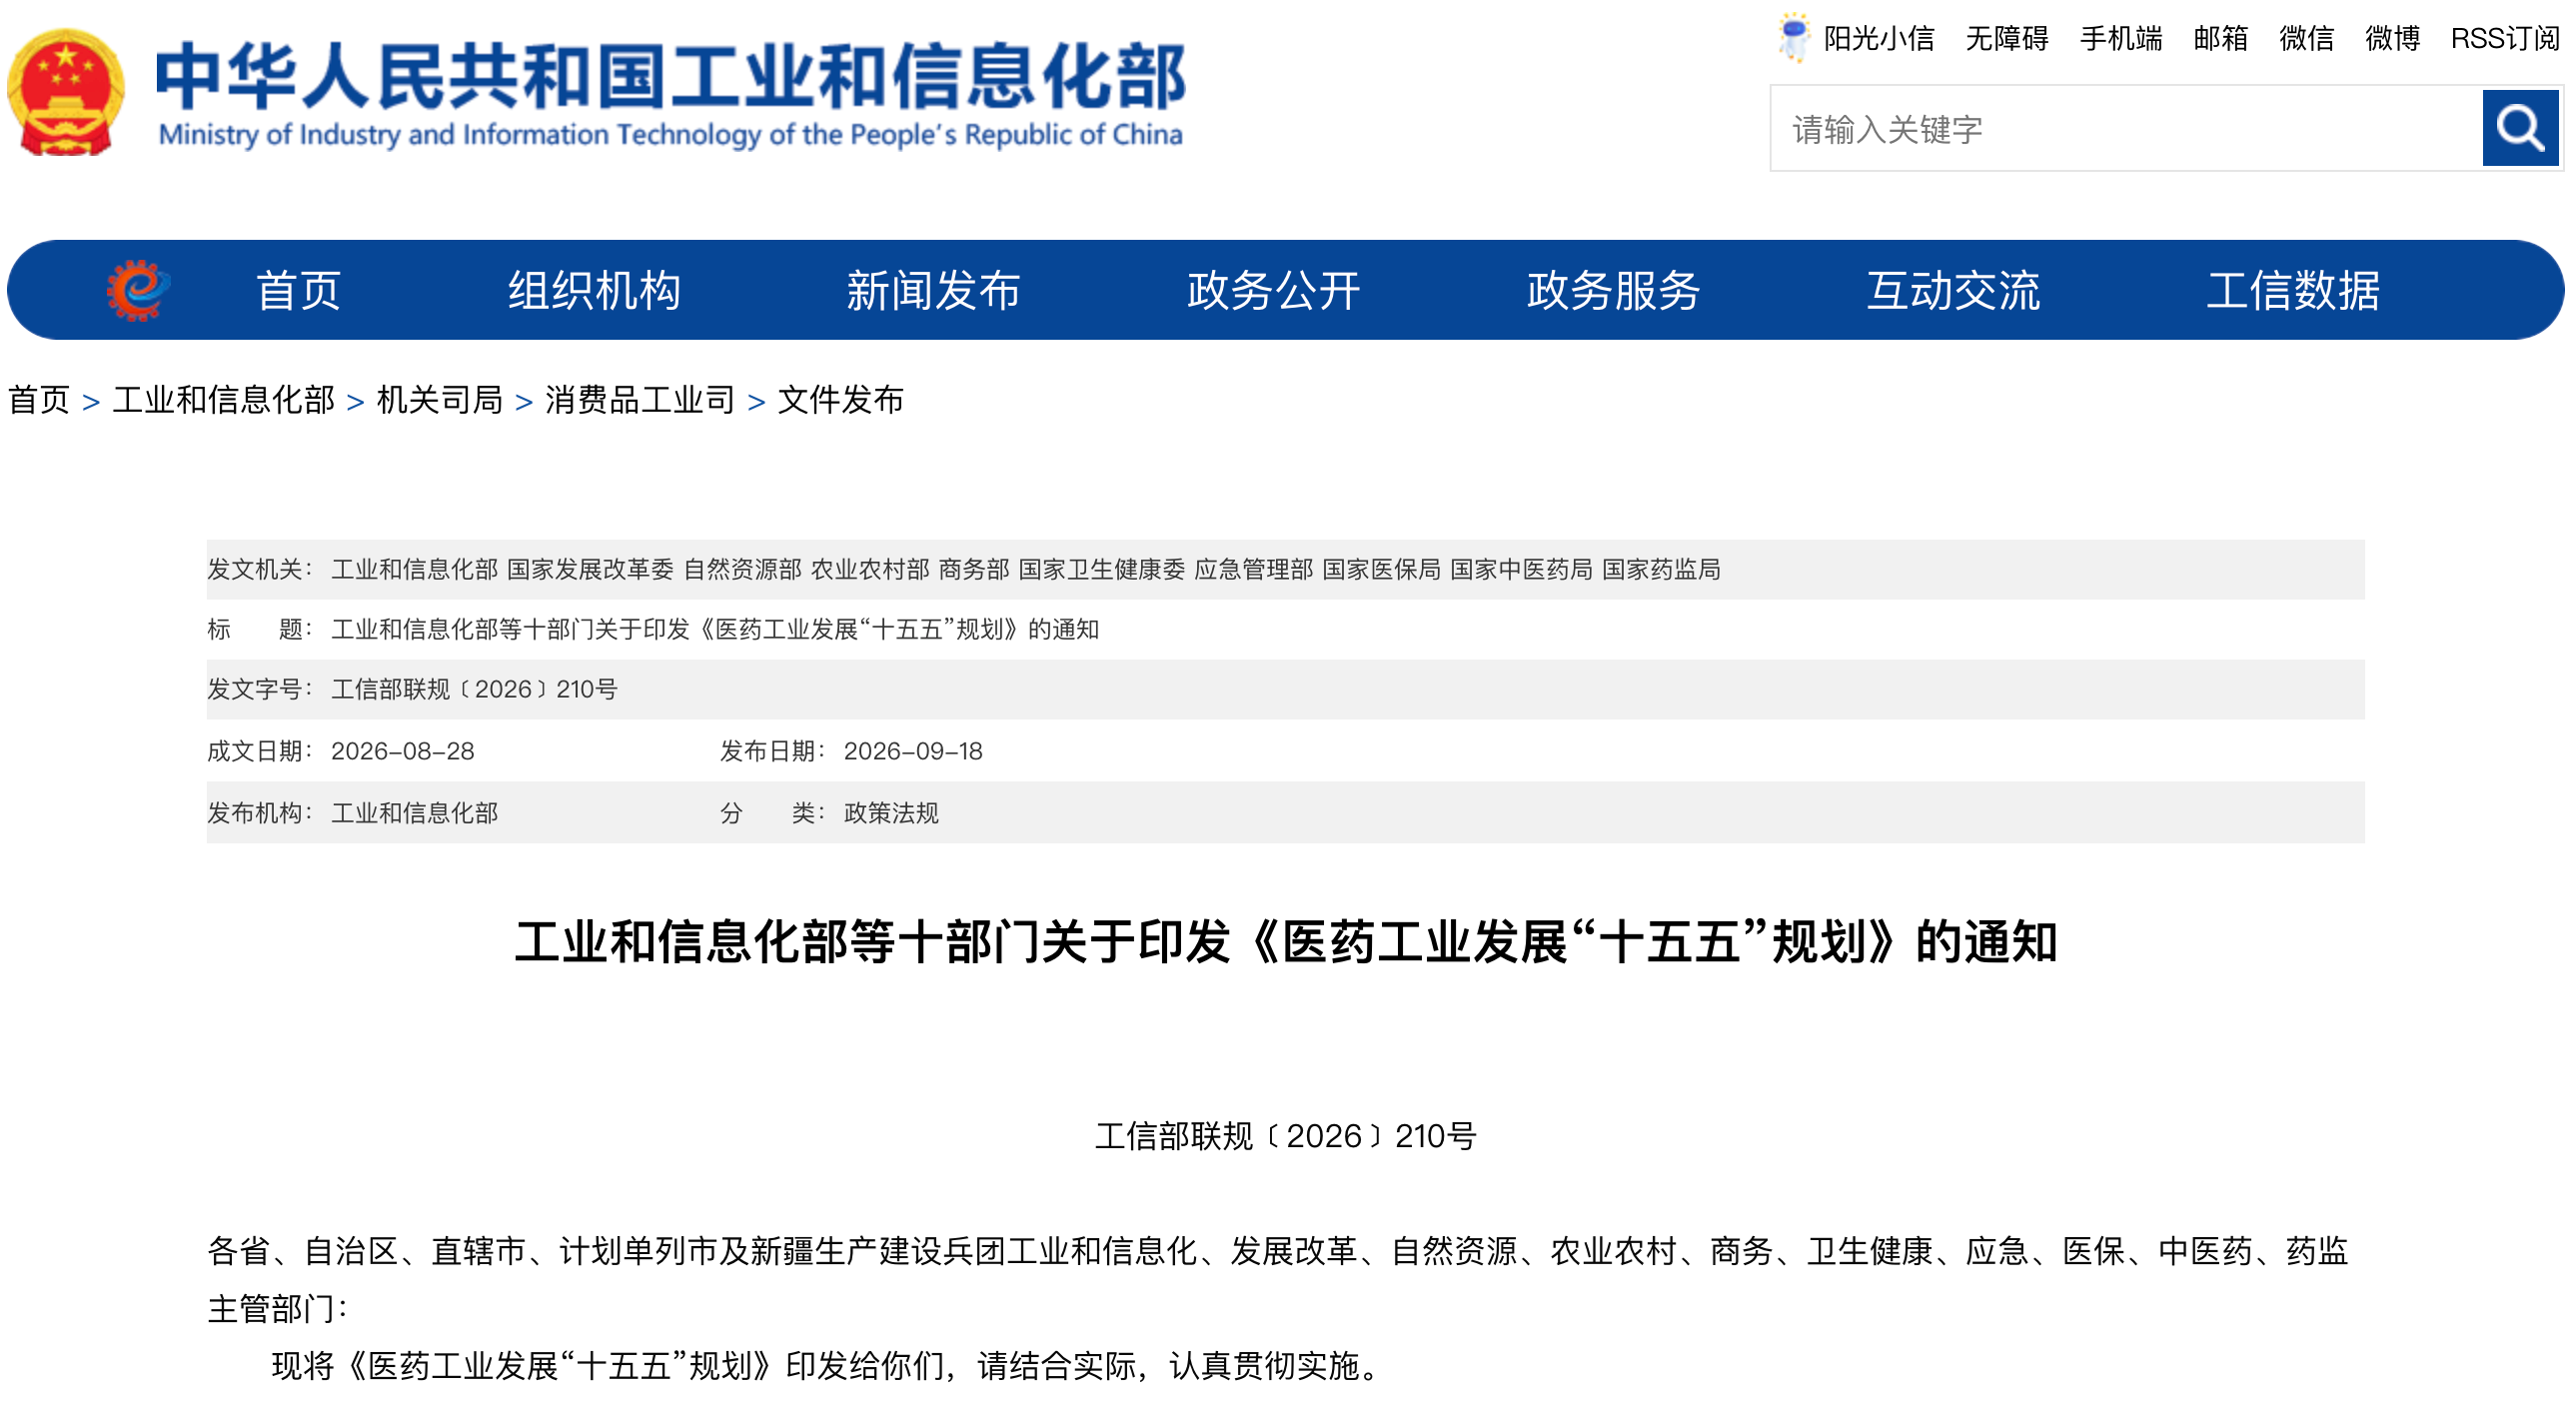
国家“十五五”医药规划明确:未来5年细胞治疗重点往哪里走?通用CAR-T、体内CAR-T、iPSC被点名
一、规划背景:生物医药首次被定位为“国家新兴支柱产业”
医药工业是关系国计民生和国家安全的战略性新兴产业,是培育新质生产力的重点领域。2026年《政府工作报告》提出要加快打造生物医药新兴支柱产业,行业战略地位持续提升。
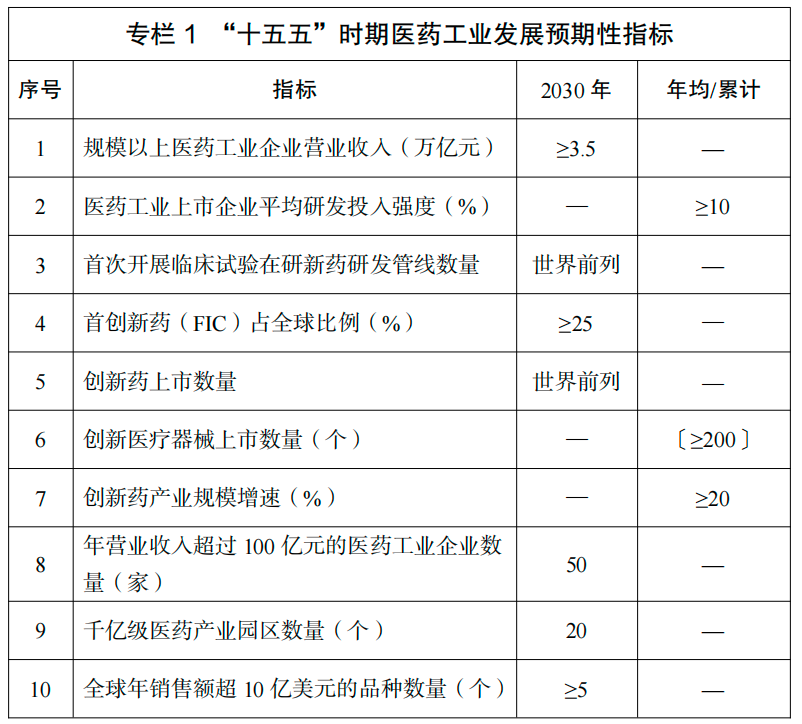
《规划》在八个方面部署了25项重点任务,围绕产业规模效益、创新发展、企业培育和集群发展等方面提出了“十五五”时期医药工业发展预期性指标。其中与CGT直接相关的目标包括:到2030年,首创新药(FIC)占全球比例达到25%以上,创新药产业规模增速年均达到20%以上,全球年销售额超10亿美元的品种数量达到5个以上。
二、通用型CAR-T、体内CAR-T、iPSC被直接点名
在“专栏2 重点创新领域和产品”中,《规划》明确提出:针对实体瘤、自身免疫性疾病及遗传性疾病等,重点开发靶向新靶点的新型CAR-T细胞治疗产品、通用型CAR-T细胞治疗产品,体内基因编辑CAR-T细胞治疗产品,多功能诱导干细胞(iPSC)治疗产品等。重点发展用于体内基因递送的腺相关病毒(AAV)载体及用于体内核酸药物递送的脂质纳米颗粒(LNP)等递送系统。
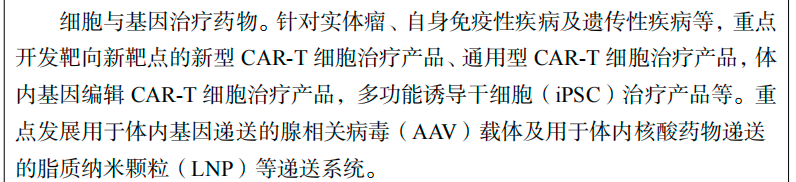
这几个关键词,基本对应了当前细胞治疗下一阶段正在解决的问题:
| 技术路线 | 当前瓶颈 | 政策意图 |
|---|---|---|
| 通用型CAR-T | 自体CAR-T“一位患者、一批产品”的个体化制造限制 | 推动规模化、现货型生产 |
| 体内CAR-T | 体外T细胞改造流程复杂、周期长 | 将改造环节直接在体内完成 |
| iPSC治疗产品 | 持续扩增和向多种功能细胞分化的潜力尚未充分释放 | 心肌、神经、视网膜等再生医学方向 |
值得注意的是,这些技术并非被简单列入“远期探索”。产业端已有响应:科济药业透露,公司正聚焦通用型CAR-T与体内CAR-T两大前沿方向,其开发的CT0596(靶向BCMA)、CT1190B(靶向CD19/CD20)两款通用型CAR-T疗法,于2026年8月先后获得NMPA的IND批件,将启动I期注册临床试验。
三、iPSC已被放进“技术转化阶段”
《规划》不仅把iPSC治疗产品列入“重点创新产品”,在“专栏3 重点前沿技术”中,又进一步将人诱导多能干细胞衍生细胞药物技术列入 “技术转化阶段” 。
这一区别很重要。
它意味着关注点已经不只是“实验室里能不能做出某种细胞”,还包括:能不能稳定生产、能不能形成药物、能不能真正进入临床转化。
产业基础已在加速积累。据行业蓝皮书数据,全球137项iPSC相关临床试验正在推进,中国iPSC衍生细胞药物IND申报已达27项,覆盖60%中国人群的HLA高频纯合细胞库已通过中检院复核。上海、深圳多家细胞生物企业已自主搭建完整iPS细胞产业化平台,自主研发iPSC-NK、iPSC-MSC、iPSC衍生心肌细胞、神经细胞多条管线,多款产品进入临床前药效、安全性评价阶段。
日本已于2026年3月有条件批准全球首批iPSC衍生药物——Amchepry(帕金森病)和ReHeart(重症心力衰竭),进一步验证了商业化路径。从这个背景看,iPSC进入“十五五”医药工业重点方向,并不只是技术储备,更带有明显的产品化和产业化意味。
四、从“做出细胞”,走向“规模化做出合格产品”
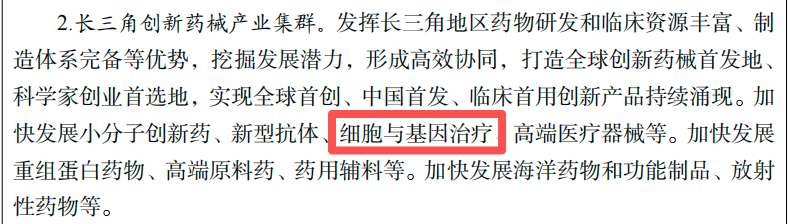
《规划》在“专栏5 优势工艺技术”中,对高端生物药制备工艺提出了明确要求:重点发展细胞株构建、灌流培养、连续流层析、病毒载体生产、ADC定点偶联、小核酸药物肝外靶向递送、mRNA-LNP包封、CAR-T扩增、全封闭自动化细胞处理、环状RNA制备、外泌体递送等工艺。
这意味着,未来5年的重点已经不只是科研突破。从实验室里的几批细胞,到能够持续、稳定、可控地生产细胞药物,中间的工程化能力正在被摆到更重要的位置。
《规划》还提出,聚焦抗体药物、重组蛋白药物、细胞与基因治疗药物等领域生产工艺验证需求,支持医药工业企业和专业机构建设概念验证、中试验证平台,鼓励第三方机构建设中试车间,向中小企业开放关键设备与生产线资源。目标之一,就是提高产品稳定性和批次一致性。
五、罕见病成为细胞与基因治疗重点应用方向
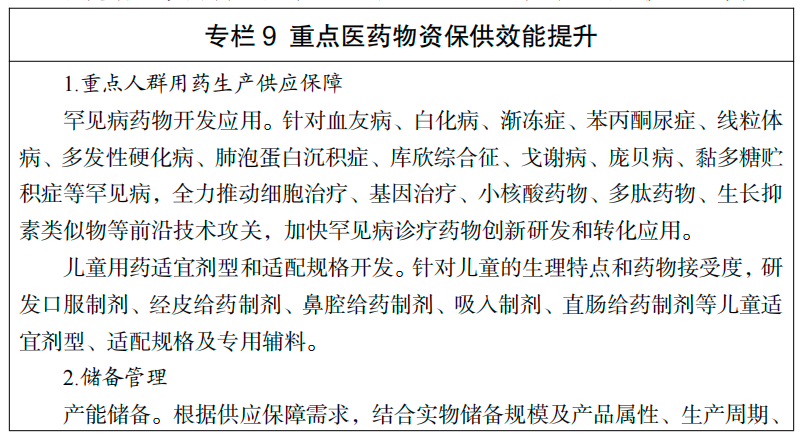
在“专栏9 重点医药物资保供效能提升”中,《规划》列出了血友病、白化病、渐冻症、苯丙酮尿症、线粒体病、多发性硬化病、肺泡蛋白沉积症、库欣综合征、戈谢病、庞贝病、黏多糖贮积症等罕见病,明确提出:全力推动细胞治疗、基因治疗、小核酸药物、多肽药物、生长抑素类似物等前沿技术攻关,加快罕见病诊疗药物创新研发和转化应用。
这与全球细胞与基因治疗的发展趋势高度吻合。对于很多遗传性和罕见疾病,传统药物主要针对症状,而基因替代、基因编辑和细胞替代等技术,则开始尝试从更上游改变疾病过程。
六、完整产业链正在被补齐
如果把这份规划与最近国内几个政策变化放在一起看,脉络会更清楚:
| 时间 | 政策事件 | 核心信号 |
|---|---|---|
| 2026年5月 | 《生物医学新技术临床研究和临床转化应用管理条例》(818号令)施行 | 临床研究备案+转化应用审批双轨制落地 |
| 2026年9月15日 | 国家医保局试行医疗服务价格项目预立项制度 | 价格准备节点前移,转化申请受理即可申报 |
| 2026年9月18日 | 《医药工业发展“十五五”规划》 印发 | 技术方向、工程放大、产业化路径明确 |
《规划》同时在保障措施中明确:从加强统筹协调、优化审评审批机制、完善价格支付及使用政策、加强医药健康产业科普宣传、强化人才支撑、发挥行业组织作用等方面提出相关保障措施。并强调推动产业、科技、监管、医疗、医保、金融、人才等政策协同。
把这些内容放在一起看,一条路线已经越来越清楚:技术研发 → 工程化制造 → 临床转化 → 规模生产 → 进入医院 → 价格与支付。这也是“十五五”时期细胞与基因治疗更值得关注的变化。
七、总结
这次国家医药工业“十五五”规划,并没有只说一句“发展细胞治疗”。而是进一步明确了下一代技术方向:通用型CAR-T、体内CAR-T、iPSC细胞药物、AAV和LNP递送系统,以及规模化制造和临床转化。
对于未来5年的行业发展来说,真正的竞争也将不只是实验室里的技术创新。谁能把细胞与基因技术做成稳定、可复制、可规模制造并真正进入临床的产品,可能才是下一阶段更关键的问题。
八、常见问题解答(FAQ)
参考信息:工业和信息化部等十部门《医药工业发展“十五五”规划》
免责说明:本文仅用于传播科普知识,分享行业观点,不构成任何临床诊断或投资建议。本文内容不能替代专业法规或政策文件的完整阅读。如有相关需求,请以工业和信息化部等十部门官方发布的《规划》全文为准。如有版权等疑问,请随时联系我们。

 浙公网安备 33010202002429号

 扫码添加官方微信


